Entidades denunciam esvaziamento do órgão criado após a crise financeira de 2008 para fiscalizar instituições e “proteger os consumidores contra abusos, fraudes e práticas discriminatórias”
O apagão bancário que atingiu serviços das maiores instituições financeiras dos Estados Unidos, na segunda-feira (16), deixou milhares de clientes enfrentando dificuldades para acessar contas, realizar pagamentos e concluir transferências.
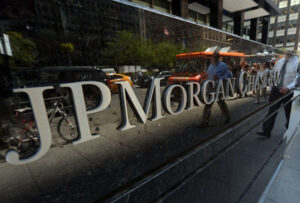
O JP Morgab Chase Bank, a maior instituição bancária dos EUA, disse que uma “falha de software” em seus sistemas de hardware “pode ter sido” a causa do problema. Acrescentou que a situação “pode ter impactado” outros bancos e que se trata de algo “temporário”, não sistêmico nem relacionado a qualquer “incidente cibernético”. “Algumas transações estão levando mais tempo do que o habitual para serem concluídas”, disse o banco, garantindo que estava mantido o “acesso às contas e seus recursos”.
O banco, uma subsidiária do JP Morgan Chase, atende a mais de 86 milhões de clientes em 5.000 agências por todo o país, além de 7,4 milhões de pequenas empresas, de acordo com seu site. A instituição também é a maior emissora de cartões de crédito nos EUA.
Devido à interconexão do sistema financeiro americano, a “instabilidade aparentemente localizada” do Chase provocou reflexos em operações envolvendo outras instituições de peso como Bank of America, Wells Fargo e U.S. Bank, que igualmente relataram dificuldades, especialmente em operações de transferência.
O caos que passou a se ramificar expôs a vulnerabilidade de uma estrutura financeira cada vez mais dependente da tecnologia, reacendendo o debate sobre a responsabilidade de uma oligarquia cada vez mais faminta e voraz frente a consumidores.
Mais do que um “problema técnico”, o episódio acende o alerta para uma questão fundamental: até que ponto os consumidores estão protegidos quando os serviços financeiros essenciais deixam de funcionar? Em uma sociedade na qual salários, compras, pagamentos de contas e transferências dependem de plataformas digitais, a indisponibilidade de sistemas bancários altamente concentrados pode comprometer a vida cotidiana de milhões de pessoas.
“ENFRAQUECIMENTO DAS REGRAS DE PROTEÇÃO”
Esse cenário ganha relevância diante das mobilizações de organizações norte-americanas de defesa do consumidor, que têm denunciando práticas predatórias do mercado financeiro e pressionando autoridades pelo cumprimento de regras de proteção. Entidades como a Associação Nacional de Defesa do Consumidor e a Americanos por uma Reforma Financeira têm desenvolvido campanhas e manifestações contra tarifas abusivas, juros excessivos, empréstimos predatórios e propostas que limitam a atuação dos órgãos reguladores.
Um dos principais alvos dessas mobilizações é o enfraquecimento da Agência de Proteção Financeira do Consumidor (CFPB), órgão criado após a crise de 2008 para fiscalizar instituições bancárias e proteger os consumidores contra abusos, fraudes e práticas discriminatórias. Em 2026, organizações de defesa do consumidor criticaram propostas legislativas que pudessem reduzir os poderes de fiscalização e responsabilização da agência. Para as entidades, diminuir a capacidade de atuação do órgão significa deixar famílias e trabalhadores mais vulneráveis diante do poder econômico das grandes instituições financeiras.
A preocupação é especialmente relevante porque os problemas enfrentados pelos consumidores não se limitam às falhas tecnológicas. Tarifas bancárias, cobranças indevidas, juros elevados no cartão de crédito, dificuldades para renegociar dívidas e concessões abusivas de empréstimos fazem parte de uma longa lista de reclamações. Quando, além dessas dificuldades, os clientes também enfrentam interrupções nos serviços, fica mais do que evidente a desproporção entre o poder das instituições financeiras e a capacidade de reação dos usuários.
O apagão bancário, portanto, deve ser entendido como um alerta. Os bancos não podem transferir aos consumidores os prejuízos decorrentes de falhas em sistemas que estão sob seu controle. Da mesma forma, os órgãos reguladores precisam ter autonomia e instrumentos suficientes para fiscalizar o setor e garantir o cumprimento dos direitos dos clientes.
Em relação às falhas registradas nesta segunda, até o final desta edição, a CFPB havia orientado que todos os clientes que tiveram pagamentos atrasados ou contas deixadas no vermelho devido à indisponibilidade do sistema pedissem o reembolso de multas por atraso, taxas de cheque especial e tarifas por insuficiência de fundos. Caso o banco se recusasse a estornar as cobranças provocadas pela instabilidade técnica, o consumidor teria de formalizar uma queixa diretamente no portal da agência — sabotado pelo governo Trump.