“A combinação de mais arrocho com juros altos é mortal para a transformação do país”, afirma o coordenador do programa de Lula e ex-presidente da Petrobrás, ao analisar e propor mudanças no PLP 299
*JOSÉ SÉRGIO GABRIELLI
Estou escrevendo numa sexta-feira, 13. A crença popular diz que esse é um dia de azar, e as pesquisas indicam que existem várias origens para essa crença. Uma delas associa a data ao ano de 1307, quando o rei Felipe IV da França, numa sexta-feira, ordenou a prisão em massa dos Cavaleiros Templários, tão importantes nas Cruzadas dos cristãos contra os árabes e que, do ponto de vista dos povos da região onde hoje está a Turquia da COP-31, eram selvagens assassinos. Outra origem remonta a 1907, no livro de Thomas Lawson, que falava de um corretor de bolsa de valores que manipulou os mercados numa sexta-feira treze daquele ano. Outros defendem que a especulação é parte inerente aos mercados.

Ambas as origens do azar das sextas-feiras 13 se referem a percepções distintas do mesmo fenômeno: o papel das Cruzadas e da atividade de bolsa de valores. Na véspera dessa sexta, 13, o Senado aprovou o texto básico do PLP 299/2026 com pelo menos duas interpretações: é bom para a queda da taxa de juros ou é apenas um corte de despesas sem impactos relevantes no mesmo fenômeno?
Hoje, em 2026, falo após a aprovação de um aperto do ajuste fiscal pelo Senado Federal, depois de uma estrondosa vitória do povo nas ruas e nas redes, reelegendo o presidente Lula para o Lula IV, combatendo, entre outras coisas, a promessa do “tesouraço” do candidato adversário e fujão.
A proposta orçamentária para 2027 já está no Congresso, com meta de superávit de 0,5% do PIB (R$ 73,2 bilhões), limite de despesas de R$ 2,6 trilhões, salário-mínimo de R$ 1.741. De acordo com o novo arcabouço fiscal (LC 200/2023), os dados de junho de 2026 implicam em:
- A meta de 2026 é superávit de R$ 34,3 bilhões (0,25% do PIB) com limite inferior em zero. O Relatório de Avaliação de Receitas e Despesas Primárias do 4º bimestre, de 24 de setembro, projetou déficit primário de R$ 80,9 bilhões, reduzido a déficit de R$ 13,6 bilhões após R$ 67,3 bilhões de exclusões legais. Isso ficou R$ 13,6 bilhões abaixo do piso da banda — o primeiro contingenciamento do ano, decretado só no 4º bimestre.
- Em paralelo, o limite de despesas do Velho Arcabouço Fiscal da LC 200/2023 é R$ 2.392,7 bilhões, e as despesas sujeitas a ele somam R$ 2.395,1 bilhões — excesso de R$ 2,4 bi, coberto por bloqueio [1]. A contenção total é de R$ 16,1 bilhões.
- O déficit de 2025 limita o crescimento real de pessoal e encargos a 0,6% e a LC 235/2026, diante do déficit projetado para 2026, limita o crescimento das despesas com receitas legalmente vinculadas a IPCA + 2,5%. Ou seja: 2027 já nasce com correção parcial embutida.
Observe que há duas travas na execução das despesas primárias do governo. Há uma que vem da Lei de Responsabilidade Fiscal (LC 101/2000), que limita as despesas orçamentárias para cumprir as metas de resultados primários, e a outra advém do NAF (LC 200/2023), que utiliza a execução do orçamento, acompanhada por relatórios bimestrais do Tesouro, determinando limites de crescimento real das despesas com base na execução orçamentária realizada até junho do ano anterior ao exercício do orçamento.
Vamos tentar destrinchar o que foi aprovado no Senado nesse Novíssimo Arcabouço Fiscal (PLP 299/2026) e que agora vai para apreciação na Câmara de Deputados. Há um aperto do ajuste fiscal. O Projeto de Lei Complementar (PLC) no. 299/2026, de autoria do senador Jaques Wagner (PT/BA), é descrito no site do Senado com as seguintes palavras:
“permite bloquear mais despesas quando houver risco de não cumprir a meta fiscal. Também limita despesas e benefícios tributários, que reduzem tributos de determinados setores ou atividades. A proposta reduz temporariamente compensações de tributos, limita gastos específicos e permite usar parte de recursos vinculados que tenham saldo disponível. Além disso, autoriza gastos extras em investimentos estruturantes e exclui, em 2026, parte da subvenção ao diesel da meta fiscal. Por fim, dá prazo de 120 dias para que o Congresso Nacional aprecie medidas de combate aos supersalários (remunerações acima do limite constitucional no serviço público), com redução de despesas e possível uso dos valores em investimentos e segurança pública.” [Senado, acesso em 13/11/2026]
O PLC 299 modifica a LC 200/2023, mas mantém o poder do BACEN para apurar o resultado primário e a razão dívida/PIB (§ 4º do Art. 2º). Logo no primeiro artigo, reduz, ainda que condicionalmente, o limite do crescimento das despesas primárias reais de 2,5% (fixado pelo § 3º do art. 5º da LC 200/2023) para 2%. Aperto maior nos gastos públicos! O crescimento real da despesa primária não pode passar de 2,0%, mas só nos exercícios em que forem adotadas as medidas do art. 9º da LRF e do art. 6º-C da LC 200. Na prática, o teto para o crescimento das despesas cai de 2,5% para 2,0% nesses anos.
O cálculo das receitas que servirão de limite para os gastos do orçamento do ano seguinte continuará excluindo, por exemplo, os dividendos da Petrobras e as receitas da PPSA, assim como o eventual sucesso de políticas de recuperação de dívidas com a União.
Por outro lado, o Novíssimo Arcabouço Fiscal amplia os poderes do governo para contingenciar despesas se o resultado primário bimestral, apurado pelo Relatório de Avaliação de Receitas e Despesas (RARDP), que por sua vez é elaborado pelo próprio Tesouro, ficar abaixo do centro da meta de resultado primário. Anteriormente, isso só ocorria quando o resultado primário projetado ficava abaixo do limite inferior do intervalo de tolerância da meta de resultado primário, nos termos do art. 9º da LRF.
A tabela ao final deste texto compara tecnicamente as diferenças entre o novo e o novíssimo arcabouço fiscal. Um dos pontos que chama maior atenção é que seus efeitos não se limitam ao ano de 2026-2027, mas impõem severas restrições aos gastos públicos para todo o novo mandato do presidente Lula até 2030. Amplia o escopo dos controles e abrange muito mais amplamente as despesas primárias com superávits primários, definidos em Leis de Diretrizes Orçamentárias de valor crescente, tornando mais difícil a execução fiscal, se os juros não caírem.
Há também limitações específicas relevantes para todo o novo mandato de Lula: combustíveis (LC 176, R$ 1 bi ao ano até 2030), PROEX (R$ 1 bi ao ano), Lei Hauly (R$ 3 bi ao ano entre 2027 e 2030) e restos a pagar plurianuais (cancelamento só após 31/12/2027).
Por outro lado, do ponto de vista de estímulo a investimentos, há também mecanismos muito fluidos para um potencial e de difícil realização de excedentes de receitas sobre despesas que podem ser transformados em investimentos, mas somente no próximo exercício.
O art. 6º-D permite reduzir ou cancelar quaisquer despesas primárias sujeitas à disponibilidade orçamentária ou a limite de dotação, ressalvadas as obrigações constitucionais. Como a maior parte dos investimentos se enquadra nesse conjunto, eles ficam vulneráveis. Por outro lado, o PLP 299/2026 autoriza crédito adicional para investimentos estruturantes, fora do limite do art. 3º, desde que o resultado primário do exercício anterior esteja acima do intervalo inferior e que as medidas do art. 6º-C tenham sido adotadas no exercício anterior. O crédito fica limitado ao montante de contenção. É condicional e não garante expansão.
Também o novíssimo arcabouço fiscal permite desvincular até 40% do superávit financeiro de fontes vinculadas para custear obrigações constitucionais, o que pode competir com investimentos.
Em suma, o novo instrumento legal amarra a política fiscal à geração de crescentes superávits primários e não apresenta qualquer perspectiva de uma reação fiscal contra a política monetária excessivamente contracionista do BACEN, mantendo os juros estratosféricos.
A combinação de mais arrocho fiscal durante os quatro anos do próximo governo, com a promessa de política de juros altos de longa duração por parte das autoridades monetárias, como anunciado na última carta do COPOM, é mortal para qualquer perspectiva de crescimento e transformação da economia brasileira, que saiu vitoriosa nas eleições de 2026.
Austeridade fiscal: outras experiências
Em outro artigo [2], dizíamos:
“Era uma vez um país que, na virada dos séculos, discutia sobre suas contas fiscais, que vinham se deteriorando, e a razão dívida/PIB vinha aumentando. Entre os dois governos de FHC e o primeiro de Lula. A doença estava diagnosticada e os sábios doutores recomendavam alguns remédios: aumento da carga tributária e redução de investimentos. Isso ocorreu de 1999 a 2003, segundo estudo de Gobetti de 2015 [3]. Lá se vão, portanto, 11 anos do estudo e mais de 25 anos das políticas.
Não vamos analisar o século passado. Vamos olhar alguns momentos de contração fiscal nesse século XXI no Brasil. O primeiro foi em 2003, quando o presidente Lula assumiu pela primeira vez o governo. Uma forte expectativa cercava o governo que chegava… e os mercados reagiram! O dólar passou a ser transacionado com taxas próximas de R$ 4,00 [4], o risco-país subiu acima de 2.000 pontos básicos [5] e a inflação [6] se acelerou após o choque cambial de 2002.
O ministro da Fazenda, Antonio Palocci, capitaneava uma política contracionista com a elevação voluntária da meta de superávit primário de 3,75% para 4,25% do PIB [7], com forte contenção de gastos discricionários da União, manutenção da disciplina dos estados e municípios (LRF) e tentativa de controle dos investimentos das estatais. O Banco Central elevou a taxa Selic para 26,5% a.a. no início do ano (média de 23,25%) [8], operando um aperto duplo (fiscal e monetário). O câmbio apreciou rapidamente [9]. Do ponto de vista da dívida privada, o grau de endividamento era baixo e a dívida externa era o principal problema [10].
Em 21 de janeiro de 2003, o Banco Central (via Carta Aberta de Henrique Meirelles) ajustou a meta inflacionária de 2003 de 4,0% para 8,5% e a de 2004 para 5,5% para acomodar a inércia do choque cambial de 2002. No entanto, a partir de 2005 até o final do segundo mandato do Lula, o Conselho Monetário Nacional (CMN) fixou o centro da meta de inflação em exatamente 4,5% (com intervalo de tolerância de uma banda entre +- 2,5% em 2005 e 2,0% de 2006 em diante). Essa fixação das metas de inflação a partir de 2006 possibilitou a política de redução das taxas de juros no segundo governo de Lula.
O crescimento da economia recuou e o investimento (FBCF) declinou em 2003. O país não continuou entrando no precipício, porque foi salvo pelas condições externas. Em 2004, começa o ciclo de elevação dos preços das commodities e a economia brasileira cresce com a exportação crescente de produtos primários. Também os investimentos voltaram a crescer [11]. O grande desafio da política econômica era escapar das limitações do acesso às reservas internacionais. (Desculpem a longa transcrição).”
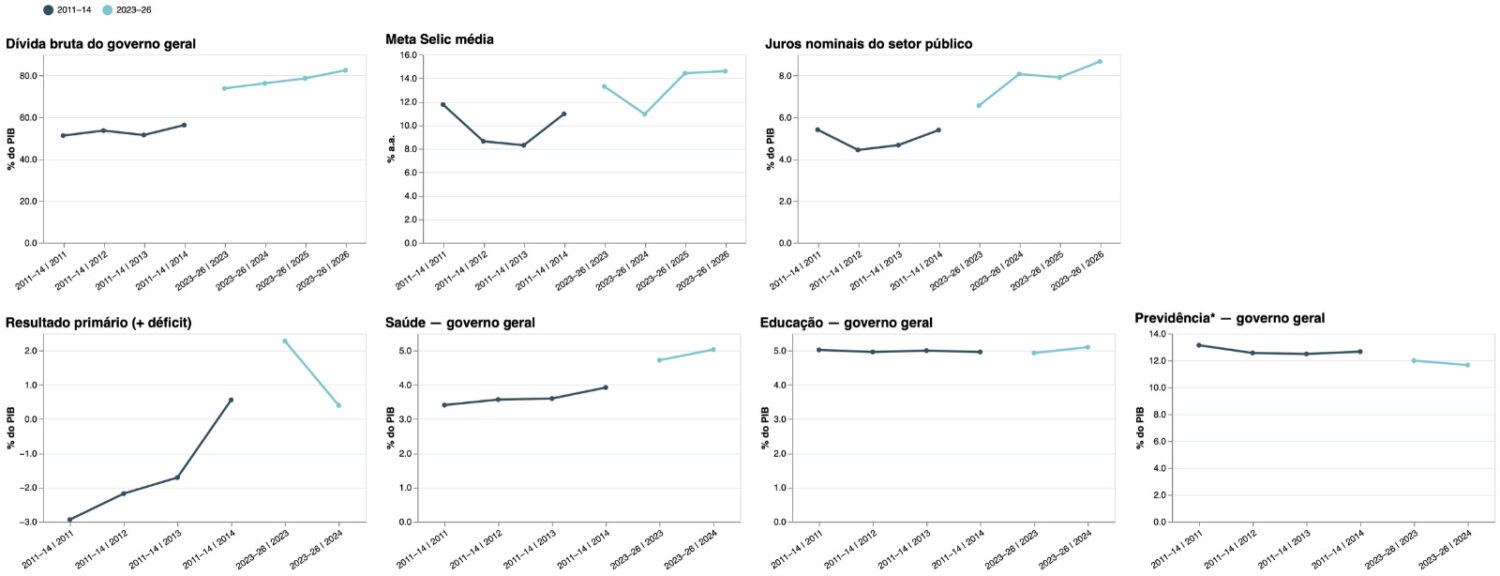
Agora estamos em 2026. Ao comparar, utilizando os dados da Figura 1 de alguns indicadores do período Dilma I (2011-2014) com os dados de Lula III, verificamos algumas semelhanças e diferenças importantes. A comparação não é entre dois ciclos equivalentes. Em 2011–2014, a Dívida Bruta do Governo Geral (DBGG) oscilou entre 51%–56% do PIB e a política fiscal passou de superávits primários de 2%–3% do PIB para pequeno déficit em 2014.
Em 2023–2026, a dívida começou já em 73,8% do PIB e, nos 12 meses até setembro de 2026, os juros nominais do setor público consolidado alcançaram R$ 1,205 trilhão, equivalentes a 8,99% do Produto Interno Bruto (PIB). No mesmo período, o déficit primário, que considera receitas e despesas antes dos juros, foi de R$ 70,1 bilhões, ou 0,52% do PIB. Os encargos com a dívida pública foram mais de 17 vezes superiores ao desequilíbrio primário.
O déficit nominal, que leva em conta também os encargos pagos, chegou a R$ 1,275 trilhão, ou 9,51% do PIB. No período do Lula III, os juros nominais ficaram entre 6,6% e 8,7% do PIB, acima dos 4,4%–5,4% observados em 2011–2014. O ponto comum é o aperto monetário no fim de cada período. A diferença é que ele ocorre hoje sobre dívida muito maior e taxa de investimento menor.
Os dados sobre os resultados primários mostram uma diferença significativa: enquanto entre 2011-2014 o déficit crescia, no período mais recente ele declinou. A combinação de ajuste fiscal com taxas de juros elevadas é veneno puro para o crescimento econômico. No período recente, a grande diferença vem também do comportamento dos juros nominais nas despesas do setor público, que, de uma trajetória relativamente estável no período de Dilma I, com SELIC declinante, com exceção do último ano do período, passaram a ser crescentes no Lula III.
Figura 1. Alguns dados comparativos 2011-2014 e 2023-2026 em percentual do PIB.
Em 2015, primeiro ano do Dilma II, o ministro da Fazenda era Joaquim Levy, que adotou uma política de austeridade fiscal, aprofundando a queda do crescimento, desorganizando as finanças públicas e criando as condições contextuais que ampliaram as possibilidades do golpe do impeachment.
Em outro artigo [12], dizíamos:
“os doutos senhores da sabedoria econômica dominante erraram feio na escolha dos instrumentos para garantir estabilidade fiscal e retomar o crescimento. O povo pagou. Não houve ‘Pontes para o Futuro’ [13], mas o país caiu em um precipício. Os que erraram lá querem agora que o erro continue, propondo ‘Estradas para o Futuro’. Há outros caminhos!”
Considerações finais
Além de restringir fortemente as escolhas da política fiscal para os próximos quatro anos do mandato do Presidente Lula, o agravamento da política de austeridade fiscal com o Novíssimo Arcabouço tem um efeito danoso sobre as despesas discricionárias, as mais afetadas por ele, incluindo os investimentos.
O art. 6º-D as torna reduzíveis e o art. 6º-E absorve o excedente de contenção, não permitindo seu efeito cumulativo no exercício seguinte. A proteção do texto é restrita às obrigações constitucionais, porém as despesas discricionárias não têm proteção específica. Pelo lado da receita, o art. 6º-F permite reduzir a compensação tributária, o que pode afetar contribuintes com créditos a compensar, além de abrir possibilidades de contestações judiciais.
O projeto de lei ainda vai para votação na Câmara, onde esperamos que ele seja modificado, pelo menos nas seguintes direções:
- Possibilidades de revisão de procedimentos ao longo do mandato;
- Firme determinação de proteção ao investimento público;
- Limites na inclusão de novas despesas nos pisos constitucionais e retirada de receitas da base de cálculo de seus valores;
- Destacar a importância do dispositivo de contenção dos gastos tributários, principalmente sobre os maiores e menos eficientes;
- Dar mais concretude às medidas para contenção dos altos salários e penduricalhos na folha do topo da pirâmide salarial dos três poderes.
- Mecanismos de fortalecimento da função planejamento com limitações às emendas parlamentares pulverizadas;
- Ampliação da progressividade da estrutura tributária brasileira;
- Criação de mecanismo de ampliação da composição e da função do CMN, para aumentar a coordenação da política fiscal e monetária.
Anexo — Tabela 1: Comparação entre o Novo Arcabouço Fiscal (LC 200/2023) e o Novíssimo Arcabouço Fiscal (PLP 299/2026)
| Art. do PLP | Dispositivo alterado | O que muda | Condição/limite a partir de 2027 |
| Art. 1º | Art. 5º, §§ 5º e 6º, da LC 200/2023(novos) | O PLP insere novo § 5º ao art. 5º da LC 200/2023,estabelecendo que, a partir de 2027, no exercício em que forem adotadas as medidas de contenção do art. 9º da LRF e do art. 6º-C da LC 200/2023, o crescimento real da despesa primária de que trata o § 1º não será superior a 2,0% ao ano. O § 6º determina que essa limitação será obtida mediante contingenciamento, podendo-se aplicar o disposto no art. 6º-D. | O limite de 2,0% somente incide no exercício em que forem efetivamente adotadas as medidas de contenção; convive com a banda original de piso de 0,6% e teto de 2,5% ao ano; aplica-se a partir de 2027. |
| Art. 6º-C da LC 200/2023(novo) | Autoriza o Poder Executivo federal, com fundamento na alínea ‘d’ do inciso VIII do art. 163 da CF, a estabelecer limitação de empenho e movimentação financeira quando o RARDP apurar que o resultado primário situa-se dentro do intervalo inferior de tolerância da meta, desde que mantido o resultadodentro desse intervalo. | Funciona, com o art. 9º da LRF, como gatilho do limite de 2,0%. | |
| Art. 6º-D da LC 200/2023(novo) | Para efeito do art. 6º-C e do art. 9º da LRF, poderão ser reduzidas ou canceladas quaisquer despesas primárias legalmente sujeitas à disponibilidade orçamentária e financeira ou a limite de dotação, ressalvadas as obrigações constitucionais. | Amplia o universo de despesas alcançáveis pelas medidas de contenção. | |
| Art. 6º-E da LC 200/2023(novo) | Na hipótese de a contenção do art. 6º-C superar o necessário para o cumprimento do § 5º do art. 5º, o excedente será reduzido do limite individualizado do Poder Executivo (inciso I do art. 3º) no exercício. | A redução não se incorpora à base de cálculo dos exercícios seguintes e não pode recompor dotação no mesmoexercício. | |
| Art. 6º-F da LC 200/2023(novo) | Autoriza o Poder Executivo a reduzir a compensação de débitos tributários (art. 74 da Lei nº 9.430/1996) com créditos de outros tributos, até o montante da redução de limite do § 1º do art. 6º-E somado à limitação de empenho do art. 9º da LRF, desde que adotadas as medidas do art. 6º-C. | Ato do Executivo definirá percentuais de redução, diferenciáveis por valor ou tipo de crédito. | |
| Art. 2º | Art. 1º, § 6º, da LC 176/2020 | Reduz para R$ 1 bilhão ao ano, até 2030, o auxílio financeiro da União aos Estados e DF por perdas com combustíveis, distribuindo-se linearmente o saldo remanescente entre 2031 e 2037. | Não reduz a obrigação total do caput, apenas o valor anual do período. |
| Art. 3º | Art. 14, inciso III e §§ 1º e 2º, da LC 235/2026 | Veda a contabilização, para cálculo de obrigações de programação de despesa indexadas ao inciso IV do art. 2º da LRF, da receita do imposto sobre exportação de óleos brutos de petróleo. | A partir de 2028, as hipóteses dos incisos I e II passarão a ser acompanhadas de redução equivalente no limite do inciso I do art. 3º da LC 200/2023. As vedações vigoram até 2030. |
| Art. 4º | Art. 4º, § 2º, inciso I, e § 4º, incisos I a VII, da LC 224/2025 | O § 2º inciso I passa a exigir que os benefícios sejam discriminados no demonstrativo de gastos tributários anexo à LOA. O § 4º fixa sete mecanismos de redução, com percentuais de 20% e 80% (isenção e alíquota zero passam a 20% da alíquota padrão; alíquota reduzida passa a 80% da reduzida + 20% da padrão; redução de base de cálculo a 80%; crédito presumido/fictício limitado a 80%; redução do tributo devido a 80%; regimes especiais com cobrança sobre receita bruta com elevação de 20%; bases presumidas comacréscimo de 20%). | Produz efeitos observando a noventena (art. 17 do PLP). |
| Art. 5º | Art. 12-A da Lei nº 11.540/2007 (FNDCT) | Autoriza a lei orçamentária anual a destinar parcela dos recursos do inciso I do art. 12 do FNDCT ao custeio de bolsas de estudo e pesquisa e à formação, capacitação e fixação de recursos humanos para o desenvolvimento científico. | Norma permissiva, sem percentual ou valor mínimo obrigatório. |
| Art. do PLP | Dispositivo alterado | O que muda | Condição/limite a partir de 2027 |
| Art. 6º | Art. 4º, § 5º, inciso VI, da LRF | Exige que o Anexo de Metas Fiscais contenha a estimativa da variação anual da despesa primária resultante das obrigações constitucionais dos arts. 37 a 41, 100, 142, 201, 203 e 239 da CF, para o exercício de elaboração do projeto de LDO e os quatro exercícios posteriores, acompanhada de plano com medidas normativas e de gestão (inclusive combate a fraudes e benefícios indevidos), visando convergir gradualmente a variação com o crescimento do limite do art. 3º da LC200/2023. | — |
| Art. 7º | Art. 8º-C, parágrafo único, da Lei nº 9.796/1999(Lei Hauly) | Entre 2027 e 2030, a despesa com compensação previdenciária (COMPREV) fica limitada a R$ 3 bilhões ao ano, corrigidos pelo crescimento anual do limite do art. 3º da LC 200/2023. | — |
| Art. 8º | Dispositivo autônomo do PLP | A aplicação das medidas não constituirá obrigação futura para a União e não afetará benefícios já concedidos nos termos da legislação. | Cláusula de segurança jurídica. |
| Art. 9º | Dispositivo autônomo do PLP (Lei do Seguro Rural, Lei nº 10.823/2003,alterada pela Lei nº 15.526/2026) | Para medidas aprovadas até a data de publicação, considera-se atendido o art. 17 da LRF. | Não cria dotação e não afasta a LC 200/2023, o teto ou a meta primária. |
| Art. 10 | Art. 106 da LC 214/2025 (REIDI) | Limita o regime ao valor do demonstrativo de gastos tributários anexo à LOA de 2026, corrigido pelo IPCA. | Comitê do Executivo definirá os projetos beneficiados. |
| Art. 11 | Dispositivo autônomo do PLP | Autoriza desvincular até 40% do superávit financeiro do exercício anterior de fontes vinculadas para custeio de obrigações constitucionais, afastando o parágrafo único do art. 8º da LRF e o art. 73 da Lei nº 4.320/1964. | Excluem-se as vinculações de repartição de receitas, destinações contratuais, fundos de desenvolvimento social, seguridade social, saúde, educação, segurançapública e órgãos dessas áreas. |
| Art. 12 | Dispositivo autônomo do PLP(supersalários) | O Congresso apreciará, em até 120 dias, o projeto que disciplinará o § 11 do art. 37 da CF. | A LDO conterá demonstrativo da redução dos valores, discriminando o montante reduzido do limite do art. 3º da LC 200/2023 e o destinado a investimentos ou ao SUSP e ao SINASE. |
| Art. 13 | Dispositivo autônomo do PLP (PROEX) | Limita, até 2030, a R$ 1 bilhão ao ano a despesa com equalização de operações de exportação (Lei nº 10.184/2001). | — |
| Art. 14 | Dispositivo autônomo do PLP | Autoriza abertura de crédito adicional para investimentos estruturantes, fora do limite do art. 3º, desde que o resultado primário do exercício anterior seja superior ao limite inferior do intervalo de tolerância e as medidas do art. 6º-C tenham sido adotadas no exercício anterior. | O crédito fica limitado ao montante de contenção. |
| Art. 15 | Dispositivo autônomo do PLP | Autoriza, exclusivamente em 2026, deduzir das metas de resultado primário as despesas com créditos extraordinários para estabilizar preços de combustíveis (subvenção ao diesel, MP nº 1.391/2026), até R$ 10,5 bilhões. | — |
| Art. 16 | Dispositivo autônomo do PLP (restos a pagar plurianuais) | Os saldos relativos a contratos, convênios, acordos ou ajustes de vigência plurianual vigentes em novembro de 2026 somente poderão ser cancelados após 31/12/2027. | — |
| Art. 17 | Dispositivo autônomo do PLP(vigência) | Entra em vigor na data da publicação. | Os efeitos do art. 4º (alteração da LC 224/2025) produzem-se a partir do primeiro dia do quarto mês subsequente à publicação, para os tributos sujeitos à alínea ‘c’ do inciso III do art. 150 ou ao § 6º do art. 195 da CF, e a partir de 1º de janeiro de 2027 para os demais tributos. |
Referências bibliográficas
1. Bloqueio é a restrição de despesas para respeitar o limite de gastos do arcabouço fiscal. Ocorre quando a projeção das despesas sujeitas ao limite ultrapassa o valor permitido. Contingenciamento é a limitação de empenho e movimentação financeira para cumprir a meta de resultado primário, observadas as regras da banda de tolerância. Ocorre quando a projeção de receitas e despesas indica que o resultado ficará abaixo do mínimo exigido. Pode decorrer de arrecadação menor que a prevista ou de despesas maiores. Se a arrecadação melhorar suficientemente, pode ser possível liberar o contingenciamento — desde que o limite de gastos também seja respeitado.
2. GABRIELLI DE AZEVEDO, J. S. Austeridade, dívida/PIB, crescimento: experiências brasileiras. 2026b.
3. GOBETTI, S. W. Ajuste fiscal no Brasil: os limites do possível. IPEA, Texto para Discussão, fevereiro 2015. Disponível em: https://repositorio.ipea.gov.br/entities/publication/4202296e-14c3-4ec9-97af-e90222874263.
4. O dólar comercial atingiu a cotação intradiária de R$ 3,95 em outubro de 2002 (alta de mais de 50% no ano) segundo o Sistema Gerenciador de Séries Temporais (SGS), Série 1 (Taxa de câmbio – livre – dólar americano) do BACEN.
5. O EMBI calculado pelo JP Morgan atingiu pico de 2.436 pontos-base em 27 de setembro de 2002, mantendo-se acima de 2.000 bps durante o período eleitoral. IPEA Data, série JPM366_EMBI366.
6. O IPCA encerrou 2002 em 12,53% e alcançou pico acumulado de 17,24% em 12 meses em maio de 2003, impulsionado pelo repasse cambial (pass-through). IBGE, Sistema Nacional de Índices de Preços ao Consumidor.
7. O setor público consolidado entregou um superávit primário de 4,18% do PIB em 2003. STN (Relatório Fiscal) e Banco Central (SGS, Série 4162).
8. O Copom (presidido por Henrique Meirelles) elevou a meta da Selic para 25,50% em janeiro e para 26,50% a.a. na reunião de fevereiro de 2003.
9. O dólar recuou de cerca de R$ 3,53 no início de 2003 para R$ 2,89 no final de dezembro de 2003 (apreciação nominal de mais de 18% no ano). Fonte: BACEN (SGS, Série 1).
10. Mais de 30% da Dívida Mobiliária Federal em mercado era indexada à variação do dólar e a dívida externa era de 200 bilhões de dólares. A dívida privada era relativamente pequena.
11. A Taxa de Investimento (FBCF) subiu de cerca de 15,3% do PIB em 2003 para 20,5% do PIB em 2010, alavancada pelo PAC, obras de infraestrutura e investimentos da Petrobras no Pré-Sal.
12. GABRIELLI DE AZEVEDO, J. S. Austeridade fiscal frente aos desafios do envelhecimento, saúde e educação. Fundação Mauricio Grabois, 2026a. Disponível em: https://grabois.org.br/2026/09/11/austeridade-fiscal-envelhecimento-saude-educacao/. Acesso em: 11/09/2026.
13. Referência ao programa do ex-presidente Michel Temer, https://interessenacional.com.br/portal/estrada-para-o-futuro/, proposto aos candidatos a presidente em 2026, reciclando as propostas das “Pontes para o Futuro”.
*José Sérgio Gabrielli de Azevedo – Professor titular aposentado da UFBa, consultor da área de energia do INEEP e da Enerconsult
Reproduzido de OUTRASPALAVRAS