“Não há corte de gasto primário capaz de compensar o crescimento da dívida alavancada por essa montanha de juros”
NILSON ARAÚJO DE SOUZA*
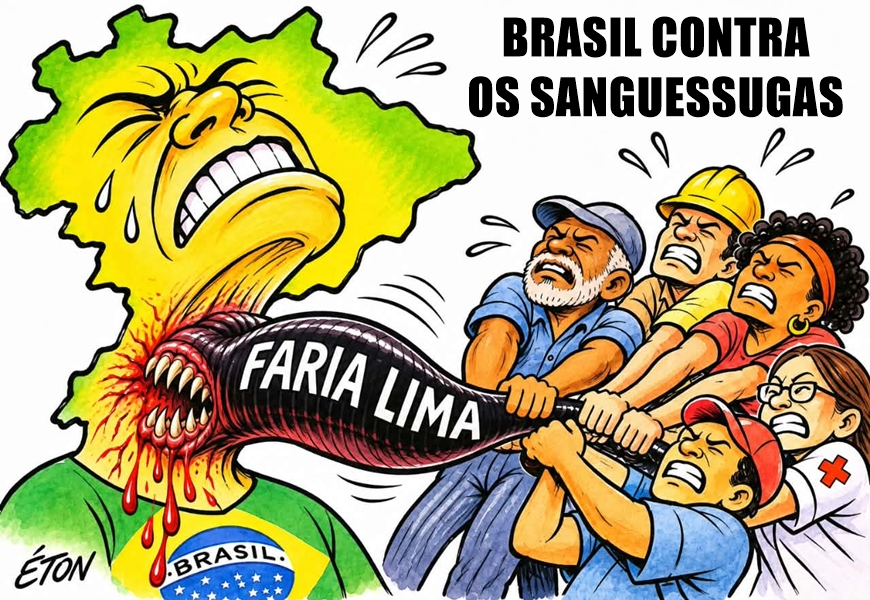
Os magnatas rentistas da Faria Lima perderam as eleições presidenciais de outubro, ao apostarem no candidato fascista, que foi se refugiar nos Estados Unidos para fugir dos vários processos que correm contra ele na Suprema Corte. Perderam as eleições, mas não perderam a pose. Imediatamente, saíram a campo, usando para isso seu poder econômico de pressão e cooptação e os serviços da mídia servil, para tentar impor ao candidato eleito no bojo da mais ampla mobilização de massa da nossa história, o presidente Lula, o “tesouraço” que havia se tornado a marca registrada do candidato derrotado e que visava cortar entre R$ 200 bilhões e R$ 250 bilhões (em torno de 1,5% do PIB) de gastos sociais a fim de gerar saldo nas contas públicas para pagar juros aos rentistas.

Uma espécie de Robin Hood às avessas: tirar do pobre para dar ao rico. O contrário do compromisso do Presidente Lula: “colocar o pobre no orçamento e o rico no Imposto de Renda”. Está mais do que evidente para quem tem olhos para ver que o problema das contas públicas e, por conseguinte, da economia do país não está nas despesas primárias do governo, ou seja, investimentos, previdência, programas sociais, manutenção de despesas correntes com a máquina administrativa do governo.
O CERNE DO PROBLEMA FISCAL ESTÁ NO SERVIÇO DA DÍIVIDA
Não é, portanto, o déficit primário – arrecadação menos despesa primária – que vem pressionando a dívida pública para cima, a qual, em sua relação com o PIB, cresceu 10 pontos percentuais neste terceiro governo Lula. Até porque o déficit primário está praticamente zerado. Esse problema foi trazido à baila pelo economista André Lara Resende, um dos pais do Plano Real e oriundo do campo doutrinário dos que pregam que o problema está no gasto público. Em palestra recente no CEBRI, ele admitiu que estava errado e que ficou feliz em descobrir isso.
Segundo ele demonstrou em artigo recente, intitulado Eu acuso: uma proposta para eliminar os juros absurdos: “hoje, o Brasil tem déficit primário de apenas 0,52% do PIB, mas paga impressionantes 8,99% do PIB em juros”. O déficit orçamentário total, conhecido como déficit nominal, portanto, se deve fundamentalmente ao pagamento de juros. Isto porque “o Brasil tem a maior taxa real de juros entre 40 economias analisadas, com 9,49% ao ano”. Enquanto isso, o déficit primário é dos menores do mundo. Diz ele: “peguei essas mesmas 40 economias e fui conferir seus resultados primários na base do FMI. Das 38 com dados comparáveis em 2025, nada menos que 29 tiveram resultados PIORES que o Brasil! (…) 3,9% nos EUA, 6,9% na China, 2,2% na Índia e 2,1% na Alemanha. E os juros reais? EUA: 0,46%. China: 0,21%. Índia: -0,09%. Alemanha: 0,31%. Brasil: 9,49%!”.
Portanto, destaca ALR: “o cerne do problema fiscal está no serviço da dívida. Todo o resto é secundário. O custo médio da dívida chegou a 12,68% ao ano em junho deste ano. Sobre uma dívida bruta (DBGG) de R$ 10,9 trilhões, equivalente a 82,5% do PIB, significa um custo de R$ 1,4 trilhão, ou 10,5% do PIB ao ano. Mesmo sobre a dívida líquida, a conta de juros chega a 8,7% do PIB. Só com a conta de juros, sem contar um eventual déficit primário, a dívida bruta cresce 12,7% ao ano, enquanto o PIB nominal cresce cerca de 7% ao ano (menos de 3% em termos reais). A relação dívida/PIB cresce, portanto, a uma taxa aproximadamente igual à diferença entre as duas, algo em torno de 5,7% ao ano”. Ou seja, a dívida cresce por motu próprio, propelida pela própria taxa de juros. Aí está o problema.
Além de explodir a dívida, afirma ele que a taxa de juros elevada “inviabiliza o crédito para a produção e o consumo, provoca o endividamento insustentável das famílias e das empresas e desestimula o investimento produtivo. Além disso, dado que a dívida pública está nas mãos da parcela mais rica da população, agrava a concentração de renda e riqueza”.
Nessas condições, não há corte de gasto primário capaz de compensar o crescimento da dívida alavancada por essa montanha de juros. E qualquer corte terá efeito recessivo, ao retirar dinheiro da economia real para injetar na burra especulativa dos rentistas. E ainda mais num quadro em que o crescimento do PIB vem desacelerando: depois de crescer 3,1% em 2023 e 3,4% em 2024, só cresceu 2,3% em 2025 e 1,9% nos 12 meses encerrados em junho de 2026, tendo desacelerado mais ainda no segundo semestre deste ano..
PROJETO ENGESSA MAIS AINDA O ARCABOUÇO FISCAL
Essa é uma realidade insofismável. Mas, apesar de não terem atendido inteiramente à Faria Lima, que pressiona por um superávit primário de 1,5% do PIB, a dupla da Economia, o ministro da Fazenda Dario Duringan (Fazenda) e o do Planejamento Bruno Moretti (Planejamento), deixaram-se encantar pelo canto de sereia da Faria Lima e apresentaram, por meio do senador Jaques Wagner, o projeto de lei complementar 299/2026, que condensa um conjunto de medidas que avança na sua direção. (o projeto de lei complementar 299/2026). Ainda não está muito claro o seu impacto nas contas públicas, mas uma primeira estimativa montaria entre R$ 54 bilhões e R$ 60 bilhões em 2027. E o ministro do Planejamento promete mais um pacote de R$ 20 bilhões. O objetivo é gerar um superávit primário de 0,5% do PIB em 2027.
Após a dedução das despesas autorizadas a ficarem fora da meta, o governo projeta um superávit de R$ 10,8 bilhões neste ano (0,06% do PIB), isto é, um “orçamento equilibrado” (mesmo se não excluirmos essas despesas, ainda assim o déficit primário brasileiro é um dos menores do mundo). Adotando o mesmo critério para o ano que vem, o PLDO (Projeto de Lei de Diretrizes Orçamentárias) apresenta um superávit de R$ 73,6 bilhões (0,5% do PIB) e o PLOA (Projeto de Lei Orçamentária Anual), um de R$ 83,4 bilhões (0,56% do PIB) (veja planilhas apresentadas pelo ministro do Planejamento no Congresso. Portanto, essa já era a previsão constante da proposta orçamentária para o ano que vem. Qual a alegação da equipe econômica para adotar essas medidas para atingir os mesmos 0,5%? Acomodar os compromissos sociais assumidos pelo presidente Lula durante a campanha: elevar o investimento público, atualização do bolsa família, universalização do pé de meia e do ensino integral, transporte urbano gratuito nos fins de semana, criação do Ministério da Segurança Pública… Mas, se o orçamento está equilibrado neste ano e estava previsto um superávit para 2027, por que não usar esse saldo para acomodar esses compromissos, em lugar de gerar superávit a qualquer custo? O Brasil, como vimos, comparando com outras economias, não tem um problema de déficit primário.
Em linhas gerais, o pacote engessa mais ainda o falido arcabouço fiscal, que terminou se convertendo num novo teto de gastos: passa a mirar o centro da meta fiscal (vedando a possibilidade de atingir o piso; na verdade, com essa medida eleva a meta fiscal efetiva); limita o crescimento real da despesa pública a 2% (contra 2,5% atualmente), nos anos em que houver contingenciamento; reduz a base do piso da saúde ao tirar do cálculo da receita líquida receitas especiais como a da venda do petróleo da União e o imposto de exportação do óleo bruto.
É bem verdade que parte do ajuste se deve-se a à redução dos gastos tributários. É umas, medida aparentemente adequada, mas, ao se realizar de maneira linear, em lugar de selecionar setores ou empresas que não mais necessitam dessa renúncia fiscal, termina prejudicando os que ainda precisam desse apoio governamental. Certamente, a escolha de empresas que não mais necessitam de se beneficiar de renúncia fiscal renderia um valor muito maior do que o previsto no projeto (em torno de R$ 15 bilhões), conforme levantamento da Anafisco. O gasto tributário total da União é de R$ 612,84 bilhões ao ano, cerca de 4,43% do PIB e 20,20% das receitas administradas pelo governo federal, de acordo com o PLOA 2026.
DEPUTADOS DA BASE DO GOVERNO PROPÕEM MUDANÇAS
O projeto começou a ser votado no Senado, que fez algumas mudanças, como a manutenção dos benefícios tributários às indústrias de informática e de semicondutores, a explicitação de que o teto de 2% só vale no ano em que o gatilho for acionado, dentre outras. Mas a essência permaneceu a mesma. Essas alterações derrubam apenas em cerca de R$ 5 bilhões o total do corte. A extrema-direita tem votado contra. Não porque não esteja de acordo, mas porque, obediente aos ditames da Faria Lima, quer escorchar mais as finanças públicas, isto é, o dinheiro do povo.
Na semana que vem, será a vez da Câmara. Não há razão plausível para esse ajuste fiscal, já que as contas públicas primárias estão, no fundamental, equilibradas; o desequilíbrio provém da conta de juros. E é isso que tem de ser atacado. Mas, como o PLC 299/2026 foi encaminhado ao Congresso, cabe fazer as devidas correções. Ainda há tempo de corrigir esse caminho do ajuste fiscal. Ele entra em choque direto com o anseio de mudanças dos milhões de brasileiros e brasileiras que ocuparam as ruas e as redes contra o fascismo e o entreguismo e em defesa dos os compromissos de campanha do Presidente Lula: realizar os investimentos necessários a compor a taxa acima de 20% do PIB como forma de acelerar o crescimento da economia, além de implementar os programas sociais anunciados.
Ajuste fiscal e crescimento econômico são como a água e o óleo -: não se misturam, são incompatíveis -. porque o ajuste fiscal é inimigo do investimento, alavanca fundamental do crescimento da economia e do desenvolvimento. Ajuste fiscal para obter superávit primário desvia recursos do investimento, ou seja, da produção para a especulação dos rentistas, que, tal como gafanhotos, destroem tudo à sua volta. Parlamentares da base do governo na Câmara estão se articulando para retirar do projeto seus aspectos mais nocivos, e substitui-los por medidas positivas. Retirar, por exemplo, medidas tais como o aumento do engessamento do arcabouço (como mirar a meta, reduzindo o crescimento real da despesa), a burla dos recursos vinculados à saúde ao excluir da receita líquida receitas provenientes do petróleo. Além disso, propõem tirar o investimento do limite imposto pelo arcabouço, aumentar a Contribuição Social sobre o Lucro Líquido dos Bancos, tributação de lucros e dividendos,. imposto sobre grandes fortunas, tributação de Letras de Crédito do Agronegócio (LCA) e Letras de Crédito Imobiliário (LCI).
O CENTRAL É BAIXAR OS JUROS E AUMENTAR O INVESTIMENTO
Isso é justo. Mas não podemos nos limitar a isso. Temos que realizar uma ampla campanha de denúncia dos juros que escorcham nossa economia e nosso povo e são os únicos responsáveis pelo crescimento da dívida pública, mas também a das empresas e das famílias. E também pelo baixo nível de investimento (em torno de 16% do PIB): no ano passado, o investimento do governo federal, excluindo as estatais, foi de apenas 0,24% do PIB. Ao mesmo tempo, parir uma proposta para derrubar a taxa absurda e até mesmo criminosa dos juros básicos, a Selic.
Os economistas ditos ortodoxos, secundados pelos jornalistas de economia, alardeiam que a maneira de baixar os juros é o governo gerar superávits primários. Vimos, no entanto, que, pelos dados levantados pelo economista Lara Resende, países com déficits muitos maiores que apresentava o Brasil contavam com taxas básicas de juros muito inferiores à nossa.
O próprio economista apresenta no texto uma proposta. É evidente que, sendo uma proposta nova, haveria de ter suas limitações. Mas, certamente, merece ser debatida e escoimada dessas limitações. Vejam a proposta: “para dar início ao novo regime fiscal e monetário, o BC anunciaria a redução gradual do juro básico, ao longo de cerca de 12 meses, para a taxa de crescimento nominal potencial mais um spread transitório de segurança de 2%, isto é, perto de 7,5% ao ano. Este spread de segurança seria periodicamente reavaliado e gradualmente reduzido até ser eliminado. Anunciaria ainda que se necessário atuará no câmbio para suavizar toda depreciação mais acentuada, devido à possível redução do volume de carry-trade de capitais especulativos. Com reservas internacionais de mais de US$ 350 bilhões, o BC tem munição de sobra para isso. Os dois canais pelos quais a redução do juro poderia pressionar a inflação no curto prazo estão, assim, neutralizados no Brasil: o fiscal, pela dívida curta; o cambial, pelas reservas”.
Esse caminho atua diretamente sobre a taxa de juros. Pode-se argumentar que a derrubada dos juros, a partir da redução escalonada da Selic, pode provocar fuga de capitais, engendrando uma crise cambial. ALR responde que, para enfrentar uma eventual crise cambial, o Brasil conta com reservas cambiais da ordem de US$ 350 bilhões. Isso é verdade, mas certamente ele não está propondo que se esgotem as reservas. Em algum momento, caso se torne necessário, alguma medida deve ser adotada para evitar esse esgotamento.
De imediato, vêm se acumulando algumas ideias que não atuam diretamente sobre a taxa de juros, mas sobre a concepção vigente de combate à inflação, baseada no regime de metas de inflação. A meta de inflação é estabelecida pelo Conselho Monetário Nacional (CMN), composto pelos ministros da Fazenda e do Planejamento e pelo presidente do Banco Central. E cabe ao Copom (Conselho de Política Monetária), constituído pela diretoria do Banco Central, perseguir o atingimento da meta, usando para isso como instrumento a taxa básica de juros, a Selic. O deputado eleito pelo PCdoB do Rio de Janeiro Elias Jabbour vem defendendo a flexibilização dessa meta, tanto na taxa quanto no tempo de aferição: quanto à taxa, aumentar de 3% para 4,5% e, no caso da temporalidade, aumentar de 12 meses para 24 meses. 4,5% estão dentro do padrão da inflação anual brasileira nos últimos anos. Essa meta teria uma banda. Isso tiraria do BC a desculpa para manter os juros elevados porque a meta já teria sido atingida. A partir daí, só a teimosia da diretoria do BC subserviente à Faria Lima poderia manter intocável essa taxa de juros de agiotagem.
Esse caminho atua diretamente sobre a taxa de juros.
*Economista, professor da UNILA e autor do livro Economia Brasileira Contemporânea