A farsa de artigo “fantasma” já havia sido apontada antes. O economista confirma agora que o “texto teórico” usado para chantagear o país nunca foi publicado
O economista e professor da UnB, José Luis Oreiro, reafirmou, neste post, uma farsa montada pela Faria Lima para justificar a extorsão da sociedade através da imposição ao Brasil dos maiores juros reais do mundo.
Em artigo anterior, publicado na Hora do Povo (leia abaixo), Oreiro mostrou que uma matéria publicada no Valor Econômico na ocasião havia utilizado um suposto estudo científico inédito para blindar o Banco Central e justificar a manutenção da taxa Selic em patamares pornográficos.
Na ocasião o professor da UnB fez uma pesquisa exaustiva e constatou que o artigo citado [“Price Setting When Expectations are Unanchored” (Formação de Preços quando as Expectativas estão Desancoradas), assinado por um grupo de economistas ortodoxos liderados por Marco Bonomo (Insper) e Carlos Viana de Carvalho (ex-diretor do Banco Central e sócio da gestora Kapitalo Investimentos), junto a Daniel Abib, João Ayres, Stefano Eusepi, Silvia Matos e Marina Perrupato] simplesmente não existia para escrutínio público naquele momento.
Agora, alguns anos depois, Oreiro fez uma nova pesquisa sobre o mesmo artigo e constatou, mais uma vez, que o artigo continua sem publicação nas revistas científicas mais importantes do mundo. Confira abaixo!
O “Paper Fantasma” da Faria Lima, a Farsa da Desancoragem e o Conflito de Interesses no Boletim Focus
JOSÉ LUIS OREIRO *
Em março de 2023, chamei a atenção no meu blog — em texto amplamente repercutido pelo portal Hora do Povo — para um episódio que sintetiza à perfeição a degradação do debate econômico no Brasil. Na ocasião, o jornal Valor Econômico publicou uma matéria de grande destaque intitulada “Expectativas cruzam limiar que pode acelerar a inflação” (02/03/2023), utilizando um suposto estudo científico inédito para blindar o Banco Central e justificar a manutenção da taxa Selic em patamares pornográficos.
Movido pela curiosidade científica elementar a qualquer pesquisador sério, fui buscar o tal estudo para verificar sua metodologia, os testes de robustez e a base de dados. Tratava-se do artigo “Price Setting When Expectations are Unanchored” (Formação de Preços quando as Expectativas estão Desancoradas), assinado por um grupo de economistas ortodoxos liderados por Marco Bonomo (Insper) e Carlos Viana de Carvalho (ex-diretor do Banco Central e sócio da gestora Kapitalo Investimentos), junto a Daniel Abib, João Ayres, Stefano Eusepi, Silvia Matos e Marina Perrupato.
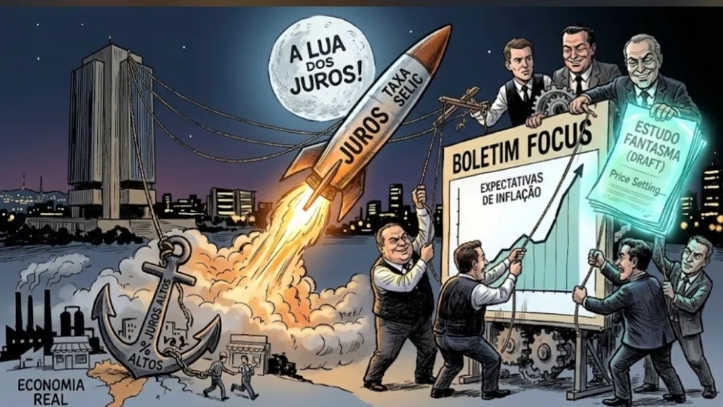
Para meu espanto, o artigo simplesmente não existia para escrutínio público naquele momento. Nas páginas pessoais dos autores, onde o arquivo em PDF deveria estar hospedado para que a comunidade acadêmica pudesse auditá-lo, havia apenas um aviso constrangedor: “Draft available soon” (Rascunho disponível em breve). Ou seja: anunciaram na imprensa corporativa uma “descoberta científica” para prescrever política econômica de arrocho sem que a versão preliminar estivesse aberta à verificação de seus pares.
Agora, em novembro de 2026, decidi fazer uma checagem rigorosa e definitiva nos repositórios internacionais e nas principais revistas científicas de economia de maior fator de impacto do mundo (dos Estados Unidos e do Reino Unido) para ver se esse trabalho finalmente obteve a validação acadêmica que lhe faltava. O resultado dessa nova auditoria é de importância crucial para desmascarar o modus operandi da nossa ortodoxia.
1. O Relatório da Busca: O estudo foi publicado no período 2024–2026?
Realizei uma varredura minuciosa nas bases de dados das publicações científicas de maior prestígio e impacto global (como American Economic Review, The Quarterly Journal of Economics, Journal of Political Economy, The Review of Economic Studies, Econometrica, Journal of Monetary Economics e Journal of Money, Credit and Banking, entre outras no eixo EUA/Reino Unido).
O veredito é inequívoco: o artigo “Price Setting When Expectations are Unanchored” continua NÃO publicado em nenhuma revista científica de ponta revisada por pares (peer-reviewed).
O rastreamento revela que, no período entre 2024 e o final de 2026, o estudo permaneceu estritamente restrito à condição de texto para discussão e material de seminários:
* Eterno “Working Paper”: Nas páginas oficiais e currículos atualizados de autores como Stefano Eusepi e Marco Bonomo, a versão mais recente do texto é categorizada formalmente como um Working Paper de circulação interna, com as atualizações mais recentes datando de abril de 2026.
* Uso Restrito em Apresentações: O trabalho segue sendo apresentado exclusivamente sob a forma de “slides” e discussões em ambientes controlados — como a conferência do Banco Central da Ucrânia e da Polônia (NBU-NBP) em setembro de 2026 — sem nunca ter passado pela revisão crítica e independente que chancela a ciência econômica rigorosa.
A insistência em tratar um rascunho sem validação de pares como “verdade científica estabelecida” para ditar os rumos da taxa Selic de um país inteiro é um escândalo metodológico. Na academia séria, sem passar pelo crivo de pareceristas anônimos, dados e conclusões não passam de hipóteses de trabalho. No entanto, para os defensores do rentismo, o “paper fantasma” bastou para pautar manchetes e legitimar a asfixia da nossa economia.
2. A Anatomia do Argumento Ortodoxo e o “Fantasma” da Desancoragem
O que diz a versão em working paper que acabou vindo a público? Os autores cruzaram microdados do Índice de Preços ao Produtor (IPP/FGV) com as projeções de inflação de longo prazo do Boletim Focus (24 a 36 meses à frente) para argumentar que, quando as expectativas de inflação cruzam um determinado “limiar de desancoragem” (definido arbitrariamente por eles como um índice acima de 0,1 em relação ao teto da meta), as empresas passam a repassar choques de custos — especialmente desvalorizações cambiais (exchange rate passthrough) — com muito mais força e rapidez para os preços finais.
Os autores tentam provar que qualquer sinalização de flexibilização monetária por um Banco Central “menos comprometido com a meta” desancora as expectativas e acelera a inflação via câmbio.
O problema teórico e empírico dessa tese é colossal. Como demonstra a literatura institucionalista sólida — a exemplo do trabalho clássico de Robert Franzese Jr. (2004) —, a eficácia da política monetária e a dinâmica da inflação dependem das interações institucionais e setoriais na barganha de preços e salários, e não de um passe de mágica das expectativas.
No Brasil, a inflação é historicamente movida por choques de oferta (preços de commodities agrícolas e minerais, crises hídricas/energéticas), desvalorizações cambiais oriundas da vulnerabilidade externa e da especulação financeira, e mecanismos formais e informais de indexação. Ao tratar a “desancoragem das expectativas” como a variável causal primária que amplifica o repasse cambial, os autores invertem a seta da causalidade: na realidade, é o choque cambial e de oferta que puxa a inflação corrente para cima, e os analistas de mercado simplesmente projetam essa inércia para o futuro!
Mas há uma falha ainda mais grave e estrutural no coração do estudo de Carvalho, Bonomo e coautores: qual é a variável que eles utilizam para medir as tais “expectativas de inflação” que estariam desancoradas? Exatamente ele: o Boletim Focus do Banco Central.
3. O Boletim Focus: Indicador Antecedente ou Oráculo da Sabotagem?
Aqui chegamos ao ponto nevrálgico que conecta o episódio do “paper fantasma” à disfuncionalidade do Regime de Metas de Inflação no Brasil. Toda a arquitetura do modelo Novo-Keynesiano operado pelo Copom — e toda a econometria do estudo de Carvalho e Bonomo — parte do pressuposto heroico e ingênuo de que a mediana das projeções do Boletim Focus é um indicador antecedente confiável e isento da inflação futura.
Isso é uma ficção insustentável por três razões fundamentais que venho denunciando sistematicamente:
I. O fracasso empírico como indicador antecedente (Forecasting Error)
Um indicador antecedente só tem valor estatístico se for capaz de antecipar mudanças de tendência antes que elas ocorram. A evidência empírica acumulada em mais de duas décadas mostra que o Boletim Focus é um péssimo previsor da inflação futura. Os analistas do mercado financeiro erram sistematicamente tanto nos momentos de aceleração inflacionária quanto nos processos de desinflação. Na prática, as expectativas do Focus não são forward-looking (olhando para a frente com racionalidade olímpica); elas são backward-looking (adaptativas), reagindo com atraso à inflação passada e ao câmbio da véspera, temperadas pelo humor político da Faria Lima.
II. A ausência de restrição orçamentária no chute (“Conversa Fiada”)
Quando um gestor de fundo compra ou vende um título público atrelado à inflação (NTN-B) no mercado secundário, ele está colocando o seu próprio dinheiro em risco (skin in the game). Se ele errar a inflação implícita, ele perde dinheiro de verdade. Não é isso que ocorre no Boletim Focus! O Focus é uma pesquisa de opinião sem custo de erro. As cerca de 140 instituições financeiras cadastradas podem imputar no sistema do Banco Central absolutamente qualquer número para o IPCA sem perder um único centavo caso a projeção se revele um delírio completo. Bancos centrais de países desenvolvidos — como o Banco da Inglaterra (BoE) — não terceirizam sua função de reação para pesquisas diárias de corretoras privadas; eles utilizam modelos próprios da autoridade monetária ou extraem dados de mercados com liquidez real.
III. Conflito de interesses explícito e endogeneidade viciosa (Captura do Copom)
Quem responde ao Boletim Focus? Bancos comerciais, corretoras, gestoras de hedge funds e consultorias ligadas ao sistema financeiro — ou seja, os grandes credores líquidos da dívida pública brasileira, que lucram diretamente com a manutenção da taxa Selic em níveis estratosféricos.
Observe a circularidade perversa:
* Os economistas-chefes das gestoras da Faria Lima — muitas vezes os mesmos que escrevem working papers sobre os perigos da desancoragem — decidem que o governo precisa fazer um ajuste fiscal draconiano ou que a meta de 3% está ameaçada.
* Eles revisam para cima, por quatro ou cinco semanas consecutivas no Boletim Focus, suas projeções de inflação.
* A imprensa corporativa estampa manchetes alarmistas: “Expectativas desancoram no Focus e cruzam limiar perigoso”.
* O Copom reúne-se, olha para a planilha do Focus que os próprios rentistas preencheram, declara em sua ata que “as expectativas seguem desancoradas exigindo cautela e juros contracionistas por período prolongado” e mantém a Selic travada nas alturas.
* As tesourarias das mesmas instituições que responderam ao Focus embolsam ganhos financeiros extraordinários e sem risco com os títulos pós-fixados (LFTs) indexados à Selic.
4. O Que Está em Jogo para o Brasil
Não há nada de “científico” ou “técnico” nessa engrenagem. Quando um ex-diretor do Banco Central, hoje sócio de uma grande gestora de recursos da Faria Lima, apresenta um estudo usando o Boletim Focus para provar que o Banco Central não pode baixar os juros sob pena de “desancorar expectativas e acelerar o repasse cambial” — sem que esse mesmo estudo tenha passado por qualquer revisão científica de pares no Brasil ou no exterior em três anos de debate —, estamos diante de um monumental conflito de interesses travestido de econometria de ponta.
O uso de estudos ainda não auditados pela revisão por pares para criar terrorismo econômico na imprensa, somado à subordinação servil do Copom ao Boletim Focus, cumpre uma função política muito clara: impedir a redução estrutural da taxa real de juros no Brasil, asfixiar o investimento produtivo, deprimir o crescimento do PIB e transferir centenas de bilhões de reais por ano dos contribuintes e do setor produtivo para o setor rentista.
Já passou da hora de o Brasil encerrar essa anomalia institucional. O Banco Central do Brasil precisa extinguir o Boletim Focus nos moldes atuais — ou, no mínimo, retirá-lo formalmente da função de reação do Copom — e abandonar a armadilha contracionista de uma meta de inflação de 3% que só serve de pretexto permanente para juros extorsivos. Enquanto a política monetária brasileira for pautada por pesquisas de opinião de credores da dívida pública e legitimada por “papers” de circulação restrita, continuaremos sacrificando o nosso desenvolvimento industrial e o emprego em nome de dogmas que enriquecem a especulação e empobrecem a nação.
Um pouco mais de compromisso com o protocolo científico — e com o interesse nacional — continua sendo de bom tom.
(Dedico este post a meus velhos e bons amigos Luis Carlos Garcia de Magalhães e Luiz Fernando Rodrigues de Paula, que lutam na mesma trincheira que eu, por longos anos, contra o rentismo)
* Professor Associado do Departamento de Economia da Universidade de Brasília (UnB), Professor permanente do Programa de Pós-Graduação em Economia e Desenvolvimento da Universidade Federal de Santa Maria (UFSM) e Pesquisador Nível A do CNPq.
Matéria original